进博聚势,长江共鸣!制度型开放·长江对话2025——“
 第二届长江经济带自贸试验区联动发展研讨会
 自贸大讲堂第一期
 《中国(江苏)自由贸易试验区制度创新蓝皮书2022》
 《中国自由贸易试验区(港)制度创新十周年观察报告》
|
吴小康:亚太区域经济一体化的前世、今生与未来——后RCEP时代的规则竞争与融合时间:2022-01-01 多哈回合以来,多边谈判一直难有实质进展,取而代之的是区域主义的蓬勃发展。除了欧盟,亚太地区堪称近二十年来区域合作最活跃的地区。截止目前,亚太地区参与的互惠贸易协定占全球贸易协定的60%左右。许多学者认为,区域经济整合是促成亚太工厂形成的重要原因之一。由于大量区域互惠贸易协定的签署和执行,亚太国家之间的贸易和投资壁垒大幅降低,跨国企业得以切割生产工序,并将不同资本密集度和技术密集度的工序安排到要素禀赋不同的国家,通过在亚太范围内重新配置资源,使生产成本大幅降低,产品在国际市场的竞争力大大提高。亚太工厂的成功进一步促进了亚太各国的经济发展,并让亚太成为全球经济的火车头。 然而,区域协定的快速增加也使亚太成为全球区域合作体系中最混乱的地区。由于各种贸易协定的相互联系相互交错,亚太地区形成了极为复杂的“面碗”格局。如果不能打破这种格局,区域经济协定很可能无法再发挥经济发展的助推器角色,甚至成为绊脚石。贸易协定的整合无疑成为现阶段亚太区域合作最重要的任务,也是解决面碗难题的主要途径。然而,由于政治经济上的博弈,亚太贸易协定的整合也遇到了困难。美国总统特朗普上任后宣布退出跨太平洋伙伴关系协定(TPP),但日本主导其余十国继续落实TPP,并改名为“跨太平洋伙伴关系全面进步协定”(CPTPP)。区域全面经济伙伴关系RCEP是由东盟十国主导,通过整合和优化东盟与中、日、韩等6国已签署的自由贸易协定,以建成一个高质量的自贸区。中国积极推动覆盖21个APEC成员国的亚太自由贸易区(FTAAP) 建设,但FTAAP仍停留在“愿景”阶段,实质性谈判还存在着诸多障碍。美国新任总统拜登作为奥巴马政策的重要参与者,上任后大概率将重启TPP协定,日本能否会放弃亚太经贸规则的主导权?作为全球第二大经济体,中国能否承担起亚太经贸领导者的角色,潜在伙伴方获得的是收益还是威胁?亚太地区出现巨型自由贸易协定相互竞争局面,导致一体化进程出现愈演愈烈的“巴尔干化”(Balkanization)现象。 一、区域经济一体化的基本定义 经济一体化是当代经济的一个显著特征,是指两个或两个以上经济体之间通过达成合作条约,降低或减少国家之间各种形式的歧视,建立经济联盟的过程或者状态。广义的经济一体化是世界经济一体化,指世界各国经济之间彼此相互开放,形成相互联系、相互依赖的有机体。区域经济一体化,是某一区域内的两个或多个国家之间通过协议消除国别之间经济和贸易发展障碍,形成超国家的经济合作。 在概念上,区域经济一体化包括“实际上”和“法律上”两种层次,“实际上”的经济一体化指市场面(商品与服务贸易,以及资本与劳动移动)的整合,也就是区域化;“法律上”的经济一体化涉及政府间的政策协调、制度面合作乃至协定的签署,或称之为“区域主义”。前者是由市场驱动,各方发挥比较优势,实现资源优化配置的区域一体化过程,后者是政策诱使或政府主导的制度安排过程。 按照合作形式的层次,区域经济一体化通常包括自由贸易区、关税同盟、共同市场、经济联盟或者完全经济一体化等阶段。自由贸易区(Free-trade Area)的合作形式中,区域成员之间取消关税壁垒,但每个成员对区域外国家仍然施行关税政策[1]。关税联盟(Customs Union)同样是联盟内部取消关税,但联盟对外实行统一关税壁垒[2]。共同市场(Common Market)在关税联盟的基础上加上了要素流动,即同时包括了产品和要素的自由流动。经济联盟(Economic Union)在共同市场基础上加上了统一的货币和互相协调的财政政策。最终的完全经济一体化是在经济和政治同时的一体化。可见,随着合作层次的加深,区域一体化程度和复杂度都逐步增加。 [1] 典型的自由贸易区包括北美自由贸易协定(North America Free Trade Agreement, NAFTA),东盟自由贸易区(ASEAN Free Trade Area, AFTA),欧盟自由贸易区(European Free Trade Area, EFTA)。 [2] 典型的关税联盟比如Mercosur(Southern Common Market),CACM (Central American Common Market)。
二、亚太区域一体化的历史脉络 区域一体化在全球范围的发展进程大致可分为三个阶段:第一阶段以20世纪60年代欧洲共同市场(EC)和欧洲自由贸易联盟(EETA)的建立为标志,第二阶段以20世纪90年代末期北美自由贸易区(NAFTA)和南方共同市场(MERCOSUR)的建立为标志,第三阶段则以21世纪初期至今亚太地区东盟自由贸易区的建立为标志。但事实上,实现亚太区域的经济一体化的构想可追溯至上世纪60年代,太平洋贸易与发展论坛(The Pacific Trade and Development, PAFTAD)代表的学术界和太平洋经济理事会(Pacific Basin Economic Council, PBEC)代表的实务界开始酝酿亚太经济合作。80年代中国的改革开放为亚太经济合作提供了实质性条件。1980年,澳大利亚和日本发起组织了太平洋经济合作理事会(Pacific Economic Cooperation Council, PECC);1989年,PECC推动下的亚太经济会议召开,标志着亚太经济正式合作里程碑式的起点。从1989年至今二十多年,亚太区域一体化进程也经历了开放的区域合作、分化阶段和再整合等三个主要阶段(唐国强和王震宇, 2014),图2总结了这些历史阶段的一些关键事件。
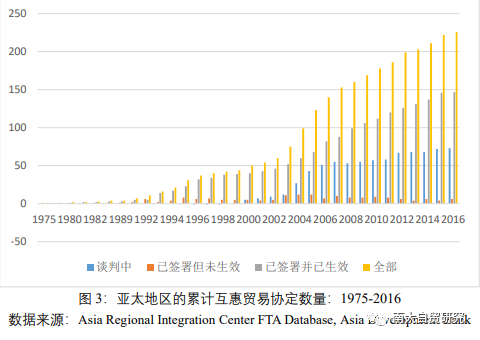
1. 1989-2000:APEC主导下的区域合作阶段 20世纪80年代冷战结束后,国际形势趋缓,经济全球化、贸易自由化和区域集团化趋势不断增强,亚洲区域在世界经济中的地位也逐步提升。1989年,澳大利亚、美国、加拿大、日本、韩国、新西兰和东盟6国在举行亚太经济合作会议首届部长级会议,标志着亚太经济合作会议的成立。1991年,第三届部长级会议通过《汉城宣言》,正式确定亚太经合(Asia-Pacific Economic Cooperation, APEC)的宗旨目标、工作范围、运作方式、参与形式、组织架构和发展前景。这次会议也正式将中国、中国香港、中国台湾三个经济体同时纳入亚太经合会。 自APEC成立到1997年金融危机以前,亚太经济一体化经历了一个快速发展的阶段。1993年的APEC领导人非正式会议,推动了全球多边贸易谈判尤其是关贸总协定(General Agreement on Tariffs and Trade, GATT)的达成。1994年设立“茂物目标”:发达成员国在2010年前、发展中国家成员在2020年前,实现亚太地区自由与开放的贸易及投资。1995年的大阪行动议程将贸易投资自由化和便利化与经济技术合作确定为APEC两个轮子,并确立了自愿行动和协调 的单边自由化原则。 1997-1998年爆发的亚洲金融危机直接影响了APEC的进程,金融危机受害国开始对贸易投资自由化采取慎重态度。在APEC内部,1997年美国推出的“部门提前自愿自由化”(Early Voluntary Sectoral Liberalization, EVSL)[1]计划没有得到通过。这一时期,亚太经济合作的弱机制性的缺点开始暴露,比如取消关税和关税壁垒措施不够具体,成员承诺不足或者承诺内容笼统,难以付诸行动。1998年,美国联合澳大利亚、新西兰、新加坡和智利,寻求在五国间建立自贸区(简称P5);东亚地区也开始联合自强,东北亚和东盟的互动增强,东盟10+3(ASEAN Plus Three)初见雏形[2]。这一系列迹象表明,亚太经济合作已经初步开始分化。 在这十年的时间,APEC是亚太地区横跨太平洋的唯一一个经济合作机制,除了东盟自由贸易协定(ASEAN Free Trade Area, AFTA)和北美自由贸易协定(North American Free Trade Agreement, NAFTA)之外,并无其他成形的地区和多边自由贸易安排。在APEC承认多样性、强调灵活性、渐进性和开放性、相互尊重,平等互利、协商一致和自愿参与的方针下,有学者将这一阶段亚太合作特点概括为“开放的区域主义”(唐国强和王震宇, 2014)。 [1] 部门自愿提前自由化,是先选择一些对APEC贸易和经济增长有积极作用,或者得到内部广泛支持的部门,在成员自愿基础上,逐渐削减关税和非关税壁垒,提前实现自由化。所谓“提前”,是相对于1994年《茂物宣言》中指出的自由化时间进程而言的。 [2] 东盟10+3是东盟10国和东亚三国,中国、日本和韩国之间的合作机制,1997年底在马来西亚吉隆坡举行首次领导人非正式会晤。 2. 2001-2007:双边多边合作的分化阶段 2001年之后,亚太经济合作呈现出分化特点,次区域(sub-regional)合作和双边自由贸易合作有如雨后春笋。APEC与2001年会议上达成《上海共识》,以“探路者行动”(Pathfinder Approach)推动有条件的成员率先采取行动和措施,推动贸易便利化和经济技术合作。随后,东北亚的中日韩三国,先后成立了自贸区或者经济伙伴合作关系。中国2001年加入世贸组织(World Trade Organization, WTO),并于2002年与东盟10国签署了“中国——东盟自贸区”(China and ASEAN Free Trade Area, CAFTA)协议。文莱、智利、新西兰、新加坡等国 成立了跨太平洋战略经济伙伴关系协定(Trans-Pacific Strategic Economic Partnership Agreement, TPSEP, 简称P4)。 与此同时,一些合作关系也在彼此竞争,以中国为主导的东亚自由贸易区(East Asian Free Trade Area, EAFTA)和日本为主导的东亚全面经济伙伴关系(Comprehensive Economic Partnership for East Asia, CEPEA)因中美关系一时不能妥协。美国在“911”事件后对亚太地区投入降低,在2006年提出的亚太自由贸易区(Free Trade Area of Asia and Pacific, FTAAP)也并没有得到足够重视。因此,这一阶段亚太各方都在积极探索双边和多边合作,可以称之为“竞争性自由化阶段”。 3. 2008年之后:更高层次合作的整合阶段 2008年之后,以美国重返亚太区域主导经济合作协议和东盟力保中心地位为特点。美国方面在2008年宣布加入P4,并邀请澳大利亚、秘鲁等一同加入谈判,并于2009年宣布扩大跨太平洋伙伴关系计划,全方位主导TPP[1]谈判。2010年马来西亚和越南加入,随后日本、墨西哥、加拿大和韩国的加入将TPP成员扩展到12个。TPP谈判不仅涵盖国际贸易领域,还对劳工和环境、知识产权、国有企业等敏感议题进行了规范,因此突破了传统“贸易”协定的定义。2015年10月,以美国为主导的TPP谈判最终达成协定,并进入到各成员国国内审批阶段,但2016年特朗普当选美国总统后,TPP又前途未卜。 TPP的出现一方面阻碍了亚太一体化进程,反过来却促进了东盟间的合作。2012年11月,东盟十国正式发起了RCEP,邀请中国、日本、韩国、澳大利亚、新西兰、印度参加,建立16国统一市场的自由贸易协定。中国和日本之间的路径之争弥合,为东亚深度合作提供了广泛的基础。RCEP的目标是消除内部贸易壁垒、创造和完善自由的投资环境、扩大服务贸易,还将涉及知识产权保护、竞争政策等多领域,自由化程度将高于目前东盟与这6个国家已经达成的自贸协议。 TPP和RCEP在准入和合作形式方面有一些差异,然而都反映了亚太地区各国对于建立更广泛和更自由的经济合作的共识,建立后都能从一定程度上整合亚太地区已有的双边贸易协定效果。但是,TPP不包括中国,而RCEP不包括美国,两大合作关系的谈判过程都遇到了一定阻力,呈现出双轨竞争的形态。 [1] 自此跨太平洋战略经济伙伴关系协议(TPSEP)更名跨太平洋伙伴关系协议(TPP)。 三、亚太区域一体化的现状 亚太区域内经济一体化经过二十年的发展和扩张,各个经济体之间形成了错综复杂的经济合作关系。随着亚太地区成为全球经济增长的新动力,区域内经济体之间贸易和投资的依存程度提高,区域性生产和服务网络形成,亚太经济合作已进入了所谓的“面碗效应(noodle bowl)”阶段。 1. 亚太地区互惠贸易协定的特点和问题 (1)亚太地区互惠贸易协定数量多增长趋势放缓 截止2016年2月,亚太地区已签署并已生效的互惠贸易协定共有147个,已签署但未生效的有6个,正在谈判中的有73个(其中包括68个已经开始谈判的和5个签署框架协议的),合计226个。亚太地区参与的互惠贸易协定占全球贸易协定的60%左右。2009年之后,亚洲成员加入新的互惠贸易协定的趋势有所放缓。2005-2009年,亚太地区平均每年新增互惠贸易协定9个,2010-2014年下降到每年平均6.5个。2016年,亚太地区一共有3个互惠贸易协定生效,分别是日本-蒙古经济伙伴协定、韩国-哥伦比亚自由贸易协定、越南-欧亚经济联盟自由贸易协定。此外,2016年还有8个新提出并准备谈判的互惠贸易协定。尽管如此,在每年全球新签署的协定中,仍然有至少一方成员来自亚太地区。贸易协定数量增长放缓,是因为新的贸易协定谈判更加复杂,一方面涉及到经济合作的更多层面,另一方面涉及到更多难以相互妥协的伙伴,谈判过程也更长。2015年签署的一些双边协议谈判过程甚至长达10年,比如加拿大和韩国、中国和澳大利亚。多边协议也是如此,TPP和RCEP经过多轮谈判仍然没有最终确定。
(2)亚太地区互惠贸易协定的质量有所上升 自20世纪90年代中期开始的WTO乌拉圭回合谈判在货物和服务贸易自由化方面取得了巨大进步,21世纪以来的多哈回合谈判主要致力于解决农业和非农业的市场准入问题。随后,旨在解决贸易便利化、投资、政府采购和商业政策的新加坡议题被提出,但在2004年的WTO部长会议中就遭到抛弃。此后,WTO成员国开始寻求在双边或区域贸易协定中解决新加坡议题。互惠贸易协定发展的一个总体趋势是协定成员国的合作深度逐渐加深。传统的贸易协定着重解决关税等关境之间的贸易壁垒问题,但随着各国关税可减让幅度的减小,近来的贸易协定开始转向边境后壁垒问题,如知识产权保护、劳工标准、环境标准、促进竞争政策、国有企业条款、经济立法、市场透明、中小企业发展、金融监管等。 总体而言,亚太国家参与的贸易协定在深度上要低于欧美等发达国家所主导的区域贸易协定。在已经生效的互惠贸易协定中,90%左右都是以减少货物和服务贸易壁垒为主,不到10%涉及到其他方面。近些年,这一状况有所改善。在2008-2012年生效的37个互惠贸易协定中,24个涉及投资自由化以及特定产业保护问题,例如在大多数产业要求投资的国民待遇或准国民待遇。 亚太地区的发达国家,如日本、新加坡和韩国,明显更倾向于增加互惠贸易协定的深度。这两个国家所参与的贸易协定不仅包含了传统的货物产品关税问题,还涉及服务、投资、贸易便利化、政府采购、竞争政策、劳工标准、环境和国有企业等WTO多边谈判之外的问题。发展中国家,如中国和印度,在互惠贸易协定的深度中显得相对谨慎,但近来也开始增加对贸易以外问题的关注,例如印度-新加坡全面区域合作伙伴协定和中国-新西兰自贸区的深度都超出了传统的多边贸易协定。 (3)亚太地区互惠贸易协定利用效率不高 虽然亚太地区目前有全球最多的互惠贸易协定,但这些协定可能并未实现其促进贸易之初衷。从宏观政策转向微观企业层面,我们发现,企业并没有那么容易享受到互惠贸易协定的利益。国际贸易学者Bhagwati (1995) 在其著作《美国贸易政策》中,曾使用“意大利面碗”来形容当今世界互惠贸易协定体系之错综复杂。由于贸易协定相互纠缠,一个国家往往处于多个不同的贸易协定之中。在亚太地区,中国、日本、韩国、新西兰、澳大利亚、印度等国家除与东盟签署了自由贸易协定外,也跟东盟内部几个重要的国家签署了双边FTA。如果RCEP和TPP同时建立完成,那么澳大利亚、文莱、日本、马来西亚、新加坡、新西兰和越南七个国家将同时是这两个区域贸易协定的成员国。虽然各国建立区域贸易伙伴关系的出发点是增加本国企业和消费者的利益,但企业要真正享受到贸易协定带来的好处,往往要付出巨大的成本,例如搜寻和了解自由贸易协定的成本、获得原产地证的成本。为了证明其产品原产于互惠贸易协定伙伴国,贸易商必须提交各式各样的文件,包括投入清单、生产流程表、生产说明文件、采购投入的发票以及合同文件等。完成这些工作,企业需要付出巨大的人力、物力和时间。随着生产分工的碎片化以及全球价值链体系的发展,企业要证明其产品的原产地属性正在变得越来越困难。在市场竞争中,只有那些生产率足够高、规模足够大的企业才能完成这些工作。根据Francois et al. (2006) 、Hayakawa (2011)和Hayakawa et al. (2016)的研究,企业利用互惠贸易协定的成本大约占出口价值的3%。 传统的国际贸易研究通常采用回归方法或可计算一般均衡模型来估计互惠贸易协定对贸易的影响,近来的研究则开始试图从微观视角揭示互惠贸易协定的真实利用率,即实际利用互惠贸易协定的出口额占潜在应该利用互惠贸易协定出口额(全部出口额中排除互惠关税税率高于或等于最惠国税率的部分)的比例。虽然目前很少有公开数据,但不少学者还是采用了各种间接的方法来估算了互惠贸易协定的利用率。根据日本贸易振兴机构的调查,2002年泰国和马来西亚互惠贸易协定的利用率分别只有11%和4%(JETRO, 2003)。Wignaraja(2013)利用亚洲开发银行的企业调查数据分析了印度尼西亚、马来西亚和菲律宾三个国家对东盟自贸区、东盟-中国、东盟-日本和东盟-韩国自贸协定的利用率,表1列出了他们的调查结果。总体而言,三个国家对互惠贸易协定的利用率都不高。使用东盟内部自贸协定企业的比率比使用东盟与其他国家签署的自由贸易协定的企业比率更高,印度尼西亚、菲律宾和马来西亚对东盟自贸协定的利用率分别是31.1%、20.9%和20%,而印度尼西亚和菲律宾对东盟-中国和东盟-日本自贸协定的利用率分别是21.8%和20.1%。此外,Hayakawa et al.(2014) 研究了东盟国家对韩国出口中东盟-韩国自由贸易协定的使用情况,发现文莱、印度尼西亚、柬埔寨、老挝、缅甸、马来西亚、菲律宾、泰国和越南企业的利用率分别是74%、63%、67%、44%、96%、35%、42%、35%和78%。
Wignaraja(2013)还分析了互惠贸易协定利用率低的原因。表2 的调查结果显示,阻碍企业使用互惠贸易协定的最主要因素是企业对互惠贸易协定的了解程度不够。在受访企业中,印度尼西亚、马来西亚和菲律宾三个国家的企业分别有83.7%、71.7%和78.9%的企业表示信息缺乏是限制其使用互惠贸易协定的原因。鉴于东盟自贸区成立已有二十多年,而东盟-中国自由贸易协定实施也有十多年,这一结果是很难让人理解的。可能的原因是官方有关互惠贸易协定的说明过于专业化,而中小企业缺乏理解官方信息的相关人才。阻碍互惠贸易协定利用的其他因素还有获得原产地证的时间和管理成本、互惠贸易协定的可利用优惠力度不够等。
除了信息不足,影响互惠贸易协定使用率的最主要因素是复杂的原产地规则(rule of origin)。互惠贸易协定通常规定,只有原产于成员国内部的产品才能享受协定关税优惠。由于全球生产分工,准确确定某一产品是否原产已越来越困难。目前,符合原产的产品可分为完全获得产品和非完全获得产品。前者是指产品的全部部分来自协定成员内部,后者是指产品中有足够部分来自成员内部,或者特定加工和实质性转变发生于成员内部。非完全产品的确定主要有以下两种方法:(1)区域价值成分标准,即产品的当地增加值需达到一定比例。例如,中国-东盟自贸区规定当地增加值比例超过40%即可认定为非完全产品;(2)税目改变标准,即中间产品经过加工后产品税目发生改变。日本签署的互惠贸易协定通常使用这一标准。原产地规则在不同的贸易协定中存在差别,在不同章节的产品之间也存在差别。不同的规则给外贸企业带来了很大的麻烦。根据Bernard et al.(2011) 的研究,目前,国际贸易主要是由多产品和多目的地企业来完成的。通俗地讲,就是说大多数企业都是同时出口多种产品并且出口到多个国家。对于这些企业,要同时适应不同的原产地规则是极为麻烦的。2008年,亚洲发展银行对东亚不同国家的625家出口企业进行了问卷调查。对于“多重原产地规则是否构成经营负担”,有32.7%的企业认为多重原产地规则确实给企业带来负担;对于“面碗效应究竟导致了多少交易成本”,结果显示,中国、日本和东盟企业使用原产地规则的成本分别是3-5%、4.8%和5.2%。
2. 特大贸易协定的进展 TPP与RCEP将成为亚太区域整合的两大重要支柱。美国主导的TPP致力于建立目前最高标准的区域协定,并成为未来全球区域协定的典范。以中国和东盟国家为主导的RCEP则希望通过整合和优化既有的“东盟+N”模式,确保中国和东盟在亚太区域经济整合中的核心地位。与此同时,中日韩FTA、跨大西洋贸易及投资伙伴协议(TTIP)已进入实质谈判阶段,而FTAAP也正在酝酿阶段。
在以上几个巨型区域贸易协定中,TPP是最先取得实质进展的协定。TPP的前身是跨太平洋战略经济伙伴关系协定(Trans-Pacific Strategic Economic Partnership Agreement,P4),P4由亚太经济合作组织成员国中的新西兰、新加坡、智利和文莱四国发起,从2002年开始酝酿。2008年,美国宣布加入。2009年,美国正式提出扩大TPP计划,澳大利亚和秘鲁加入。2010年,马来西亚和越南加入。2011年,日本加入。2012年,加拿大加入。2013年,韩国加入。2010年,TPP在澳大利亚墨尔本举行首轮谈判。2016年2月4日,12个成员国在新西兰奥克兰市正式签署协议,在历经五年的谈判之后,TPP计划终于取得突破性进展。如果所有国家能在未来两年之内通过国内立法,TPP将正式生效。如果有国家未能在截止前通过,但只要有6个国家通过,并且这6个国家的GDP占原定12国GDP总额的85%以上,那么TPP依然能通过。这意味着,只要日本或美国否决TPP,那么TPP计划将彻底破产。2016年11月,日本率先通过TPP协议。 TPP的最大特征是高标准、高品质和宽领域,具体表现在以下几个方面:其一,区域内全面自由化,无任何排除项目,所有部门均需纳入谈判。其二,涵盖范围之广超过以往任何自由贸易协定。既包括货物贸易、服务贸易、投资、原产地规则等传统条款,也包含知识产权、劳工、环境、临时入境、国有企业、政府采购、金融、发展、能力建设、监管一致性、透明度和反腐败等亚太地区绝大多数自贸协定尚未涉及或较少涉及的边境内规则。其三,与时俱进,未来谈判将随经济环境变化不断纳入新的议题。 RCEP是由东盟 (ASEAN) 发起的, 以东盟十国以及与其有自由贸易协定的中国、日本、韩国、印度、澳大利亚和新西兰六国(“10 + 6”)为基础的区域经济合作安排。建立RCEP的构想缘起于1997年亚洲金融危机,初衷是加强亚太区域内国家的联系与合作,促进亚太区域的经济发展。RCEP 若能如期达成协议, 将会成为一个以东盟为中心、占全球总人口一半、占全球GDP 1 /3、贸易自由化率高达90%以上的区域贸易安排; 同时也是中国目前参与规模最大的自由贸易协定谈判, 约占中国对外贸易总额的 30.4%、中国对外直接投资存量的 9.1% , 所占比例均高于中日韩自贸区和中国已经签署的12个自由贸易协定。 自2012年11月东亚峰会启动以来, RCEP已于 2013年5月至2016年12月分别在文莱斯里巴加湾、澳大利亚布里斯班、马来西亚吉隆坡、中国南宁、新加坡、日本东京、泰国曼谷、日本京都、缅甸内比都、韩国釜山、文莱斯里巴加湾、澳大利亚柏斯、新西兰奥克兰、越南胡志明、中国天津和印度尼西亚唐格举行了16轮谈判,在文莱斯里巴加湾、菲律宾宿务、马来西亚吉隆坡和老挝万象召开了四次部长级会议。2013年3月成立贸易谈判委员会,下设货品贸易、服务贸易及投资3个工作小组,负责协调及督导RCEP三个工作小组的谈判。在2016年12月刚刚结束的第16轮谈判中,各方完成了中小企业章节的谈判,并在有关竞争政策章节的谈判中取得了重要进展,但在许多方面仍存在较大分歧。例如,以日本为代表的TPP阵营主张,为满足亚洲电子商务的快速发展,需要对外国企业将服务器设在本国以及企业公开软件内容的强制要求做出限制,但中国以安全保障为由拒绝谈判。再例如,关于国有企业问题,日本强烈要求限制国企优待,但中国和东盟表示反对。日本一直坚持质量优于时间的主张,但东盟各国则更希望尽早完成谈判。 RCEP相对于TPP的最大特点是灵活性、包容性和开放性。由于RCEP成员国经济发展程度差异较大,为满足不同成员国的需求,RCEP在谈判之初即保留了较大的弹性。除可透过连续、单一承诺、或其他成员国同意之方式达成协议外,另预计为柬埔寨、老挝、缅甸、越南四国提供特殊与差别待遇,给予其较长的调适期,以降低自由化对其国内的冲击。此外,依据《RCEP谈判指导原则与目标》,RCEP将在谈判完成后,在各成员国同意的条件下,开向其他伙伴国开放,并讨论其加入之可能性。 四、亚太区域一体化的未来 由于双边和小型区域贸易协定对贸易的拉动作用边际递减,因此可以预见的是,未来亚太地区小型贸易协定的增加脚步将逐渐放缓。决定未来亚太区域经济合作方向的必然是巨型区域协定,尤其是TPP和RCEP。 过去几年,TPP和RCEP形成了明显的竞争关系。TPP是美国重返亚太和实现亚太区域再平衡的关键战略之一。为了吸引东亚国家加入TPP并将中国排除在外,美国将安全问题与区域一体化问题紧密联系在一起,并扩充了谈判议题提高了合作标准。中国为防止被美国孤立并继续获得亚太生产链的利益,主动联合了亚太其他国家,试图建立RCEP来实现突围和对抗。2016年2月,TPP抢先完成谈判,一度给RCEP带来巨大压力。然而,出乎所有国家的意外,对TPP持否定态度的特朗普在同年10月赢得选举。2016年11月22日,特朗普宣布上任第一天就要退出TPP。这一举动重新让TPP和RCEP在亚太一体化进程中的地位变得不确定。 关于亚太区域经济一体化合作的方向和路径,目前存在着较大争议。一种观点认为,在TPP破产的情况下,美国在亚太的影响力将下降,RCEP以及CPTPP将是未来主导亚太地区深度整合的重要平台,另一种观点则认为,即便TPP搁浅,缺少大国领导力、以东盟和日本为中心的RCEP以及CPTTP都无法成为代表“21世纪全球经济规则”的替代方案。此外,自贸协定不但“越大越好”,而且质量越高受益越大,因此中美共同参与的高质量FTAAP 才是亚太区域经济一体化的最佳选择。 在2020年总统选举中,被美国媒体宣布“获胜”的民主党候选人拜登即将入主白宫。拜登作为奥巴马时期的副总统,其本身就是TPP协定的主要推动者。若拜登重启TPP协定后,TPP协定作为压制中国对外贸易的核心定位仍不变。拜登重启TPP协议主要给中国带来两大威胁,一是美国可能不允许中国参加,即就像2016年奥巴马与其他国家达成TPP协议那样,把中国排除在外;二是“拜登版TPP”的标准要求过高,在工人权利、环境保护、知识产权保护、国有企业等一系列议题上中国可能很难符合其中的条件,市场准入门槛被提高了,而中国可能会“被挡在外面”。美国重返亚太将给未来亚太区域一体化进程带来很大不确定性,尽快中国加入CPTPP持积极开放的态度,但CPTPP标准相对较高,中国仍需在诸多方面做出努力。 印度面对《区域全面经济伙伴关系协定》的态度一变再变。最终印度还是决定暂不加入,印度作为亚洲第三大经济体拥有13亿人口和庞大的消费市场,其中途退出令其他成员国遗憾,但各成员国仍欢迎印度未来加入。印度在2014年发起了“印度制造”运动,重点关注汽车和汽车零部件、航空、生物技术、化工、食品加工、纺织和服装、工程产品、制药、皮革制品、IT硬件等第二产业。而这些产业在亚洲均存在着国际生产网络,即在日本、新加坡和韩国技术转移的协助下,这些产业的生产阶段被分割并分布于东盟成员国、中国和其他亚洲国家和地区。印度已经深化了它与东盟伙伴国之间的生产融合,但还未达到中国-东盟、日本-东盟网络的相应融合程度。在RCEP的规范下,印度将取消进口关税、被迫接受贸易便利化措施,而这将带领印度向更理想的方向发展。印度参与RCEP将进一步促进知识和技术转移,其在区域内的出口潜力也会得到显著增长,长期来看还能纠正贸易逆差。此外,印度的东北部地区将成为其东南亚贸易的门户,并从中获益极大。印度退出一方面原因是为了保护国内市场免受冲击,印度产业结构落后于东亚其他国家,另一方面也反映了东盟的领导力和向心力有限,凸显大国推动区域一体化的必要性。 后RCEP时代,在共同参与的RCEP基础上进一步提升贸易投资自由化便利化水平,把中日韩FTA打造成更高标准的“RCEP+”,朝着建设东亚经济共同体的目标迈进,仍然是我国建设高标准自由贸易协定网络的重要方向。建设中日韩自由贸易区的设想在2002年中日韩三国领导人峰会上提出,历经18年,期间从2012年至今已完成16轮的FTA谈判,中日韩三方就货物贸易、服务贸易、投资、规则等议题已取得积极进展,但尚未达成框架协议。从目前来看,三国已不满足签订一个低水平的贸易协定,相反对达成超越RCEP规则的高水平FTA表现出积极态度,尤其在当前全球经济不确定性增加,全球贸易保护主义盛行,亚太区域贸易投资规则日益碎片化、复杂化的国际背景下,中日韩三国作为亚洲经济发展的重要一极,需要扮演更加重要的角色。以中日韩合作为中心,加快中日韩高标准自贸区谈判,共同引领区域合作,坚持开放维护多边主义,在更大范围内促进亚洲产业分工的深化和区域价值链的融合,从而为亚太自由贸易区(FTAAP) 建设奠定基础。深化中日韩合作已成大势所趋,未来三国应在遵循共商、共建、共享的原则下,发挥各自优势,彼此找到更多共性与利益交汇点,合作助推亚洲区域一体化进程,推动全球化和区域化朝着更加开放、包容、普惠、平衡、共赢的方向发展。 在全球生产分工的大趋势下,亚太地区仍然需要建立高标准的区域经济一体化。过去半个世纪以来,亚太地区形成了复杂的贸易投资网络,中间商品、资本和劳动力的跨境流动大大增加。要保持这一网络在全球范围的竞争力,必须进一步梳理区域价值链,实现供应链的无缝对接,满足亚太国家对深度区域合作的需要、对价值链导向的全新贸易规则的需要。高水平的贸易投资规则能够进一步降低价值链各个生产环节的成本,促进知识与技术的传播和共享,为企业营造良好的经商环境。要实现这些目标,必须通过倡导对现有制度规则进行包容性整合,加强各国在边境内政策方面的对话和沟通,实现更高级的区域一体化。长期来看,建设亚太自贸区,有利于进一步整合本地区各种多双边合作机制,使各类自贸安排相互融合、相互促进。值得指出,中国对亚太乃至全球的影响力也进入新时代,中国要积极引导经济全球化,勇于担当亚太区域经济一体化的引领者,在全球经济治理中贡献中国智慧,传递中国声音,提供中国方案,为构建全球经济命运共同体作贡献。 |